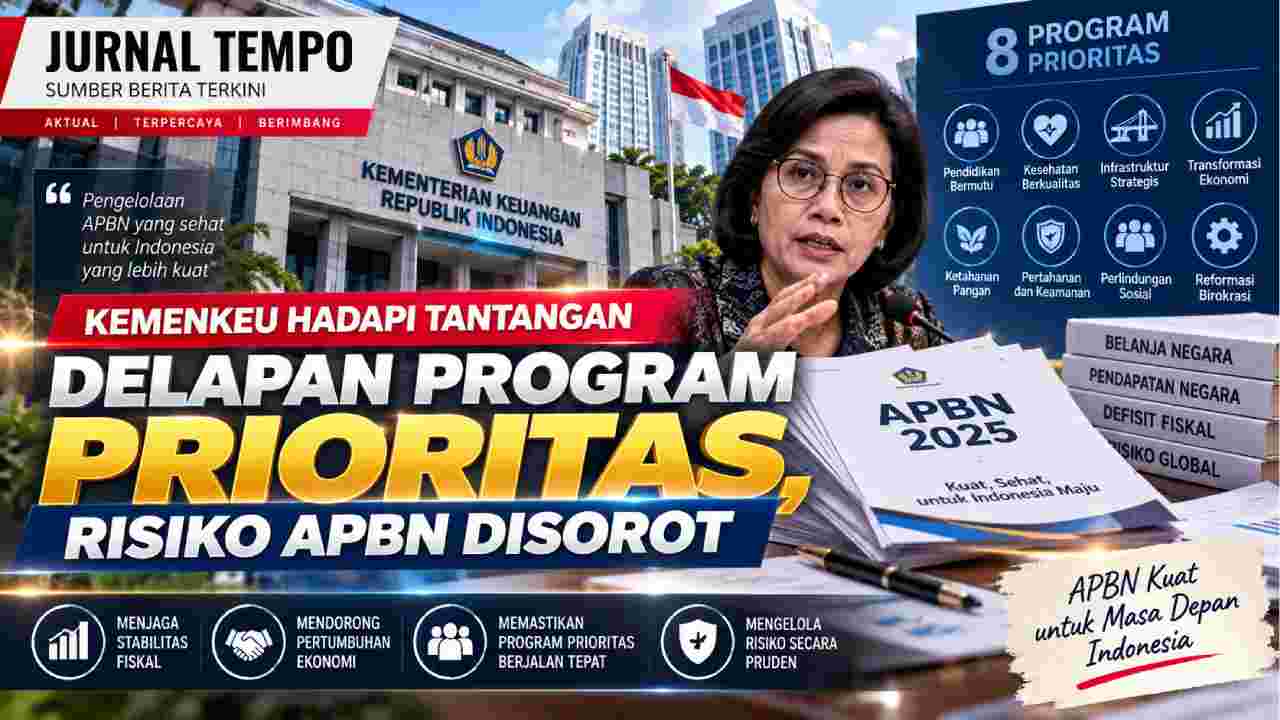
Jurnal Tempo – Rancangan Anggaran Pendapatan dan Belanja Negara 2027 membawa tantangan besar bagi pengelolaan fiskal Indonesia. Pemerintah menempatkan delapan Program Kerja Prioritas Nasional sebagai fokus pembangunan. Pada saat yang sama, Kementerian Keuangan harus menjaga agar setiap dukungan anggaran tetap terukur. Risiko APBN program prioritas menjadi perhatian karena sebagian agenda membutuhkan dana besar dan berpotensi menciptakan kebutuhan belanja dalam jangka panjang. RAPBN 2027 merencanakan belanja negara sebesar Rp4.097,2 triliun. Sementara itu, pendapatan negara ditargetkan Rp3.426 triliun. Dengan ruang tersebut, tantangannya bukan sekadar menyediakan anggaran. Pemerintah juga perlu memastikan setiap rupiah menghasilkan manfaat ekonomi dan sosial yang sepadan.
Delapan Program Prioritas Menjadi Fokus RAPBN 2027
Pemerintah menetapkan delapan klaster Program Kerja Prioritas Nasional dalam RAPBN 2027. Prioritas tersebut mencakup kedaulatan pangan, kemandirian energi dan air, pendidikan, serta kesehatan. Selain itu, pemerintah memprioritaskan hilirisasi dan industrialisasi. Infrastruktur, perumahan, dan ketahanan bencana juga masuk dalam agenda. Dua klaster lainnya adalah ekonomi kerakyatan dan desa serta penurunan kemiskinan. Seluruh agenda tersebut didukung satu klaster pendukung yang mencakup pertahanan dan keamanan, penegakan hukum, tata kelola, digitalisasi, serta diplomasi ekonomi. Secara keseluruhan, kerangka PKPN mencakup 60 program kerja. Struktur tersebut menunjukkan luasnya agenda yang harus ditopang APBN pada 2027. Karena itu, kualitas pemilihan program menjadi sama pentingnya dengan besarnya anggaran yang disediakan.
Risiko APBN Program Prioritas Perlu Dihitung Sejak Awal
Ekonom Universitas Andalas Syafruddin Karimi menilai dukungan fiskal terhadap program prioritas perlu melalui pengujian yang ketat. Beberapa indikator dapat digunakan, seperti efek pengganda ekonomi, ketepatan sasaran, kesiapan pelaksanaan, dan kebutuhan belanja berulang. Pendekatan tersebut penting karena program yang terlihat bermanfaat pada tahun pertama belum tentu memiliki struktur biaya yang sama pada tahun berikutnya. Sebagai contoh, pembangunan infrastruktur dapat membutuhkan biaya besar pada tahap konstruksi. Setelah selesai, pemerintah masih menghadapi kebutuhan operasi dan pemeliharaan. Sementara itu, program sosial dapat menghasilkan komitmen anggaran tahunan yang terus berulang. Oleh sebab itu, risiko APBN program prioritas perlu dianalisis dengan perspektif beberapa tahun, bukan hanya berdasarkan kebutuhan satu tahun anggaran.
Belanja Negara Dirancang Mencapai Rp4.097,2 Triliun
Postur RAPBN 2027 memperlihatkan skala kebutuhan fiskal yang besar. Belanja negara direncanakan Rp4.097,2 triliun atau tumbuh sekitar 3,9 persen dibandingkan outlook 2026. Dari jumlah tersebut, belanja pemerintah pusat mencapai Rp3.362,2 triliun. Sementara itu, transfer ke daerah direncanakan sebesar Rp735 triliun. Di sisi penerimaan, pemerintah menargetkan pendapatan negara Rp3.426 triliun. Penerimaan perpajakan diproyeksikan Rp2.908 triliun, sedangkan PNBP sekitar Rp517,4 triliun. Perbedaan antara pendapatan dan belanja membuat RAPBN 2027 dirancang dengan defisit sekitar Rp671,2 triliun atau 2,40 persen terhadap PDB. Kondisi tersebut membuat efektivitas belanja menjadi semakin penting agar defisit yang digunakan benar-benar menghasilkan manfaat pembangunan.
Baca Juga: Krisis Iklim Makin Dekat, MPR Dorong Payung Hukum Baru
Kemenkeu Memiliki Peran sebagai Penjaga Keseimbangan Fiskal
Kementerian Keuangan bukan pelaksana langsung seluruh program pembangunan. Namun, kementerian ini memegang posisi penting dalam merancang kebijakan anggaran dan pembiayaan. Kemenkeu juga berperan mengelola penerimaan, belanja, perbendaharaan, kekayaan negara, serta berbagai risiko fiskal. Karena itu, tugasnya bukan sekadar menyediakan dana ketika program diajukan. Pemerintah perlu menentukan prioritas berdasarkan manfaat dan kesiapan pelaksanaan. Dalam RAPBN 2027, Kemenkeu juga menekankan pentingnya belanja yang semakin produktif, efektif, dan efisien. Menurut saya, fungsi penyaringan ini menjadi semakin penting ketika banyak program strategis berjalan bersamaan. Tanpa prioritas yang jelas, ruang fiskal dapat tersebar terlalu tipis sehingga hasil setiap program justru kurang optimal.
Program dengan Belanja Berulang Membutuhkan Perhatian
Salah satu tantangan fiskal muncul dari program yang menciptakan kebutuhan anggaran rutin. Ketika sebuah program diperluas, biaya pada tahun berikutnya dapat ikut meningkat. Kondisi tersebut berbeda dengan beberapa proyek yang memiliki masa pembangunan tertentu. Program pelayanan publik, subsidi, bantuan sosial, atau kegiatan operasional biasanya membutuhkan dukungan secara berkelanjutan. Jika penerimaan negara tidak bertambah secepat kebutuhan belanja, fleksibilitas APBN dapat menyempit. Pemerintah akhirnya memiliki ruang lebih kecil untuk merespons kondisi tidak terduga, termasuk perlambatan ekonomi atau bencana. Oleh sebab itu, evaluasi tidak cukup dilakukan berdasarkan popularitas sebuah program. Pemerintah perlu menghitung manfaat, biaya tahunan, jumlah penerima, serta kemampuan fiskal untuk mempertahankannya dalam jangka menengah.
MBG Berada dalam Beberapa Agenda Pembangunan
Program Makan Bergizi Gratis atau MBG menjadi salah satu contoh program besar yang memiliki hubungan dengan beberapa agenda pemerintah. Program tersebut berkaitan dengan pendidikan karena menjangkau peserta didik. Pada saat yang sama, aspek pemenuhan gizi membuatnya bersinggungan dengan kesehatan dan perlindungan sosial. Aktivitas pengadaan bahan pangan juga dapat menciptakan dampak ekonomi melalui rantai pasok lokal. Namun, skala penerima yang besar membuat kebutuhan anggarannya perlu diperhitungkan secara cermat. Karena itu, penilaian fiskal terhadap MBG tidak cukup hanya melihat besarnya pagu. Pemerintah juga perlu mengukur ketepatan sasaran, kualitas layanan, efisiensi distribusi, serta hasil yang diperoleh. Evaluasi berbasis hasil akan membantu memastikan belanja besar benar-benar menghasilkan manfaat yang sebanding.
Ekonomi Kerakyatan dan Desa Ikut Mendapat Prioritas
Penguatan ekonomi kerakyatan dan pembangunan desa menjadi salah satu dari delapan klaster PKPN. Agenda ini mencakup upaya memperluas aktivitas ekonomi dari tingkat lokal. Koperasi Desa/Kelurahan Merah Putih merupakan salah satu program yang berkaitan dengan arah tersebut. Namun, karakter pembiayaannya dapat berbeda dari program yang sepenuhnya menggunakan belanja pemerintah. Beberapa agenda dapat menggunakan skema pembiayaan, dukungan kredit, investasi, maupun penjaminan. Di sinilah analisis risiko APBN program prioritas menjadi penting. Pembiayaan yang tidak langsung muncul sebagai belanja tetap dapat memiliki implikasi fiskal apabila terdapat penjaminan atau kewajiban tertentu. Karena itu, pemerintah perlu melihat bukan hanya pengeluaran langsung, tetapi juga risiko yang mungkin muncul pada masa mendatang.
Kewajiban Kontinjensi Perlu Masuk Perhitungan Risiko
Tidak seluruh risiko fiskal terlihat langsung dalam angka belanja tahunan. Pemerintah dapat memberikan penjaminan atau dukungan terhadap proyek tertentu yang baru menjadi beban APBN apabila kondisi tertentu terjadi. Risiko seperti ini dikenal sebagai kewajiban kontinjensi. Dalam kondisi normal, kewajiban tersebut mungkin tidak menimbulkan pembayaran. Namun, ketika risiko terealisasi, pemerintah dapat menghadapi kebutuhan anggaran tambahan. Oleh sebab itu, penggunaan pembiayaan alternatif tidak otomatis membuat APBN bebas dari risiko. Pemerintah perlu mengukur probabilitas dan dampak fiskalnya secara transparan. Hal ini semakin relevan ketika pembangunan melibatkan BUMN, lembaga pembiayaan, penjaminan, atau skema kerja sama lainnya. Dengan perhitungan sejak awal, risiko dapat dikelola tanpa menunggu masalah muncul.
Belanja Produktif Jangan Sampai Terdesak
Syafruddin mengingatkan bahwa pemberian prioritas anggaran tanpa evaluasi manfaat dapat menimbulkan persoalan. Salah satu risikonya adalah berkurangnya ruang untuk belanja produktif dan fungsi stabilisasi. APBN tidak hanya digunakan untuk menjalankan program pembangunan. Anggaran negara juga berfungsi sebagai instrumen untuk meredam tekanan ekonomi ketika kondisi global atau domestik memburuk. Karena itu, pemerintah membutuhkan ruang fiskal yang cukup fleksibel. Jika sebagian besar anggaran sudah terikat pada kewajiban rutin, kemampuan merespons guncangan dapat berkurang. Pemerintah sendiri menyatakan RAPBN 2027 tetap dirancang sebagai instrumen countercyclical. Dengan demikian, menjaga ruang fiskal bukan berarti mengurangi pembangunan, melainkan memastikan APBN tetap mampu menjalankan beberapa fungsi secara bersamaan.
Evaluasi Program Menjadi Kunci Efektivitas Anggaran
Program prioritas tidak seharusnya dianggap kebal dari evaluasi setelah memperoleh dukungan pemerintah. Justru, semakin besar anggarannya, semakin penting pengukuran hasil dilakukan secara berkala. Evaluasi dapat melihat apakah target penerima tercapai, biaya dapat dikendalikan, serta manfaat ekonomi dan sosial benar-benar muncul. Dari sana, pemerintah memiliki dasar untuk menentukan langkah berikutnya. Program yang efektif dapat diperluas secara bertahap. Sebaliknya, desain program yang belum optimal dapat diperbaiki sebelum anggarannya bertambah besar. Bahkan, program yang belum siap dapat dijadwalkan ulang jika diperlukan. Pendekatan seperti ini dapat membantu mengurangi keputusan anggaran yang hanya didasarkan pada besarnya kebutuhan dana tanpa melihat kualitas hasil.
Pendapatan Negara Menentukan Ruang Ekspansi Program
Kemampuan menjalankan berbagai agenda pembangunan juga bergantung pada penerimaan negara. RAPBN 2027 menargetkan pendapatan Rp3.426 triliun atau meningkat sekitar 6,8 persen dari outlook 2026. Pemerintah berencana memperkuat penerimaan melalui peningkatan kepatuhan dan perluasan basis pajak. Selain itu, Coretax, optimalisasi sumber daya alam, serta pengelolaan PNBP juga menjadi bagian dari strategi. Menteri Keuangan Purbaya Yudhi Sadewa menyatakan pemerintah tidak merencanakan kenaikan tarif pajak dan memilih memperbesar basis penerimaan. Strategi tersebut penting karena pertumbuhan pendapatan yang sehat memberikan ruang lebih besar untuk membiayai prioritas. Sebaliknya, jika penerimaan meleset sementara belanja terus bertambah, tekanan terhadap defisit dan kebutuhan pembiayaan dapat meningkat.
Disiplin Fiskal Menjadi Penentu Keberlanjutan RAPBN 2027
Delapan program prioritas menawarkan peluang untuk memperkuat pangan, energi, pendidikan, kesehatan, industri, infrastruktur, ekonomi desa, dan pengentasan kemiskinan. Namun, besarnya agenda tersebut membuat disiplin fiskal tetap diperlukan. Pemerintah merancang defisit RAPBN 2027 sebesar 2,40 persen terhadap PDB. Angka tersebut masih berada di bawah batas defisit 3 persen yang berlaku dalam kerangka fiskal Indonesia. Meski demikian, ukuran kesehatan APBN tidak hanya ditentukan oleh besarnya defisit. Kualitas belanja, kemampuan meningkatkan pendapatan, pengelolaan utang, serta risiko kewajiban jangka panjang juga perlu diperhatikan. Karena itu, risiko APBN program prioritas pada akhirnya bergantung pada kualitas pelaksanaan. Program yang tepat sasaran dapat memperkuat ekonomi, sedangkan program yang tidak efektif dapat mempersempit ruang fiskal tanpa menghasilkan manfaat yang sebanding.